
Bài này viết cho người mua để ở, đặc biệt là kỹ sư, chuyên gia và cán bộ quản lý đang làm việc tại Samsung Thái Nguyên và các khu công nghiệp lân cận.
Ba câu hỏi được trả lời gọn: mua căn nào, hết bao nhiêu tiền, thu nhập bao nhiêu thì gánh được
1. Giá thực tế từng loại căn
Giỏ hàng tòa TT-03 hiện có 154 căn, nằm ở các tầng 9, 15, 16, 17, 18, 19 và 20. Diện tích thông thủy từ 52,8m² đến 73,1m².
Có hai mức giá anh chị cần phân biệt: – Giá niêm yết — mức trước ưu đãi. – Giá trên hợp đồng — mức sau khi trừ chiết khấu, tức là số tiền thật anh chị trả.
| Diện tích | Số căn | Giá niêm yết | Đơn giá trên hợp đồng (sau chiết khấu) |
| 52,8 m² | 21 | 1,78 – 1,92 tỷ | 30,4 – 32,9 triệu/m² |
| 61,1 m² | 11 | 2,10 – 2,22 tỷ | 31,0 – 32,8 triệu/m² |
| 61,4 m² | 23 | 2,01 – 2,34 tỷ | 29,4 – 34,6 triệu/m² |
| 61,6 m² | 49 | 2,05 – 2,35 tỷ | 30,0 – 34,6 triệu/m² |
| 62 m² | 13 | 1,98 – 2,21 tỷ | 28,8 – 32,2 triệu/m² |
| 67,1 m² | 5 | 2,15 – 2,28 tỷ | 28,8 – 30,6 triệu/m² |
| 67,6 m² | 3 | 2,30 – 2,42 tỷ | 30,7 – 32,2 triệu/m² |
| 69 m² | 8 | 2,23 – 2,54 tỷ | 29,1 – 33,2 triệu/m² |
| 73,1 m² | 21 | 2,39 – 2,58 tỷ | 29,5 – 31,9 triệu/m² |
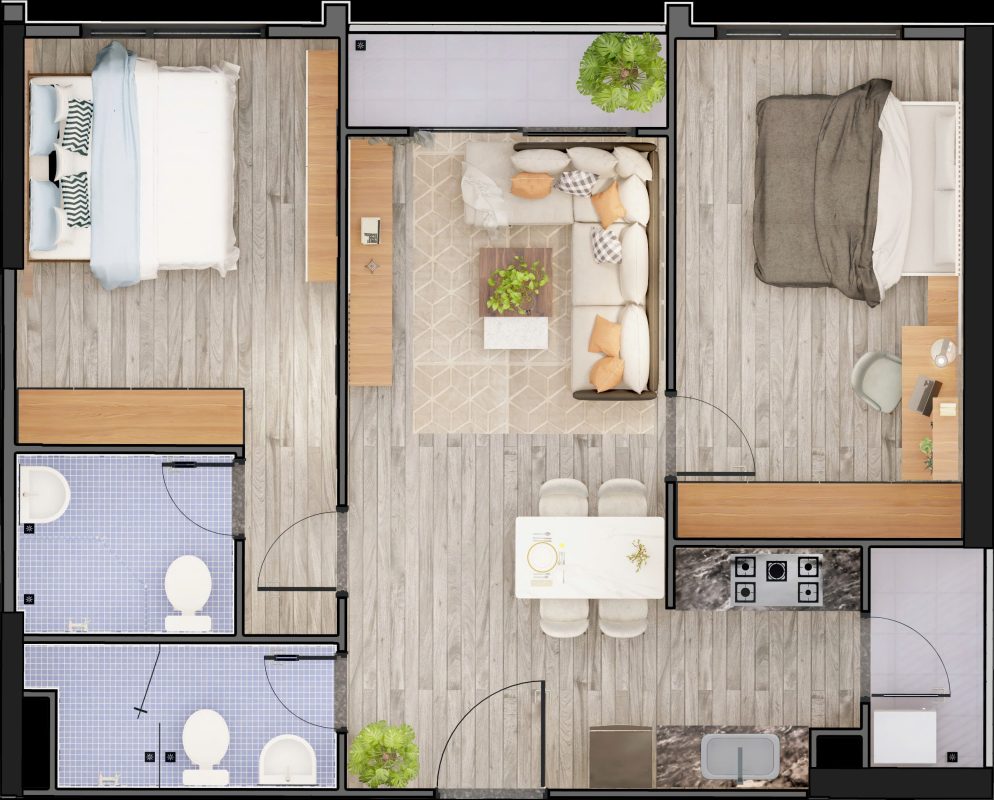
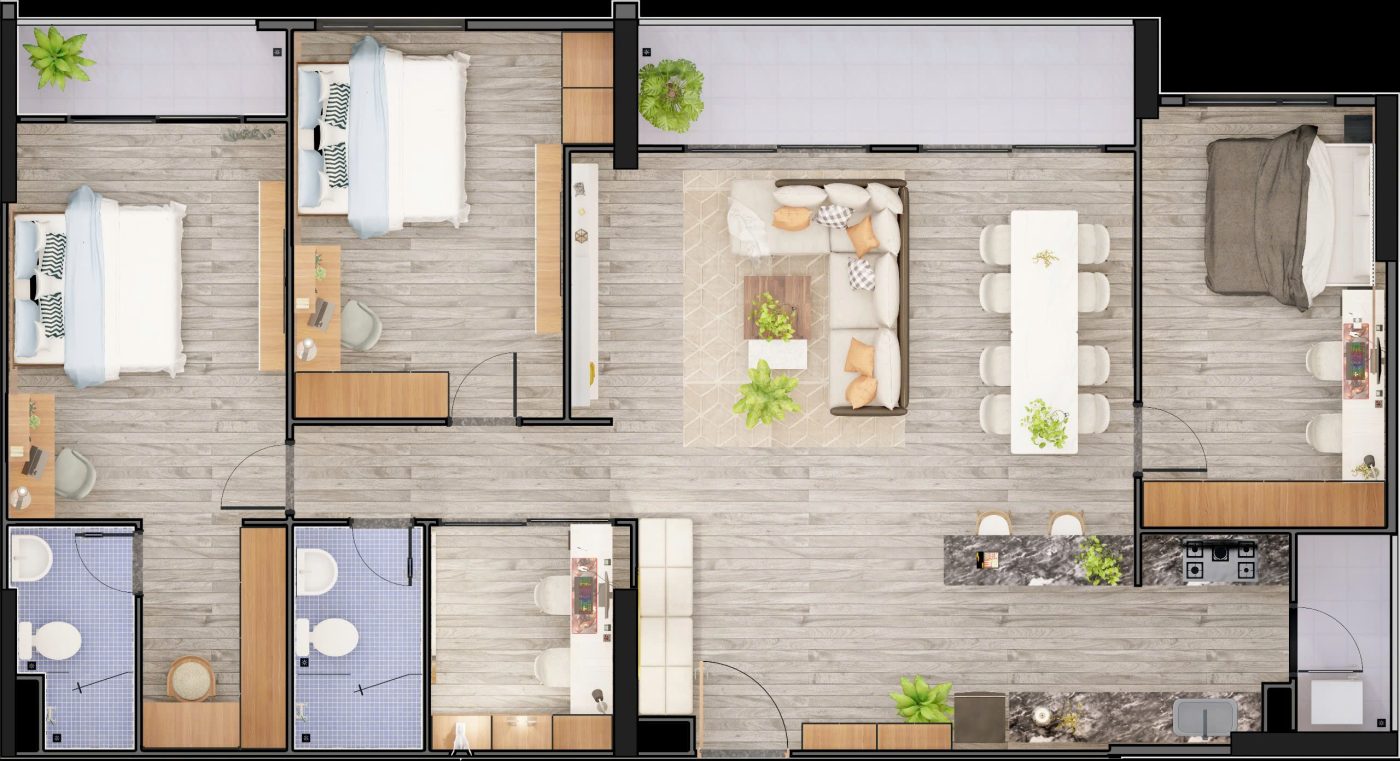
Ba điều nên nhớ khi đọc bảng này:
- Thứ nhất, cùng một diện tích nhưng giá chênh nhau rất nhiều. Có căn 61,4m² giá hợp đồng 29,4 triệu/m², có căn cùng diện tích lên 34,6 triệu. Khác nhau ở tầng, hướng và view — nhìn ra hồ cảnh quan hay quảng trường thì đắt hơn nhìn nội khu. Nên đừng chọn theo diện tích, hãy chọn theo mã căn.
- Thứ hai, mức thấp nhất chỉ có với phương án thanh toán sớm 70%. Ba phương án còn lại giá cao hơn — xem mục 3.
- Thứ ba, ngoài giá bán còn kinh phí bảo trì 2% và phí quản lý vận hành năm đầu, cộng thêm khoảng 40 triệu cho một căn 62m².
2. Chọn căn nào cho gia đình mình?
- Vợ chồng trẻ chưa con, hoặc kỹ sư ở một mình: nhóm 52,8m², giá niêm yết 1,78 – 1,92 tỷ. Vốn nhẹ nhất, dễ cho thuê lại nhất. Nhược điểm: có con là chật ngay, mà bán đi mua lại trong 2 – 3 năm đầu thường lỗ chi phí.
- Gia đình 3 – 4 người: nhóm 61,1 – 62m². Đây là trục chính của tòa, chiếm 96 trên 154 căn, cũng là loại dễ bán lại nhất vì đúng nhu cầu của số đông. Nếu anh chị chưa chắc chắn về tương lai, đây là lựa chọn an toàn nhất.
- Cần thêm phòng làm việc hoặc phòng cho con thứ hai: nhóm 67,1 – 69m². Riêng nhóm 67,1m² chỉ còn 5 căn nhưng lại có đơn giá hợp đồng thấp nhất bảng hàng (28,8 – 30,6 triệu/m²). Nếu ngân sách cho phép, nên xem nhóm này trước.
- Gia đình đa thế hệ hoặc chuyên gia cấp quản lý: nhóm 73,1m², 21 căn, phần lớn là căn góc nên sáng và thoáng. Lưu ý: căn lớn có ít người mua lại hơn tại khu vực này, nên nếu có khả năng phải bán trong 2 – 3 năm thì cân nhắc kỹ.
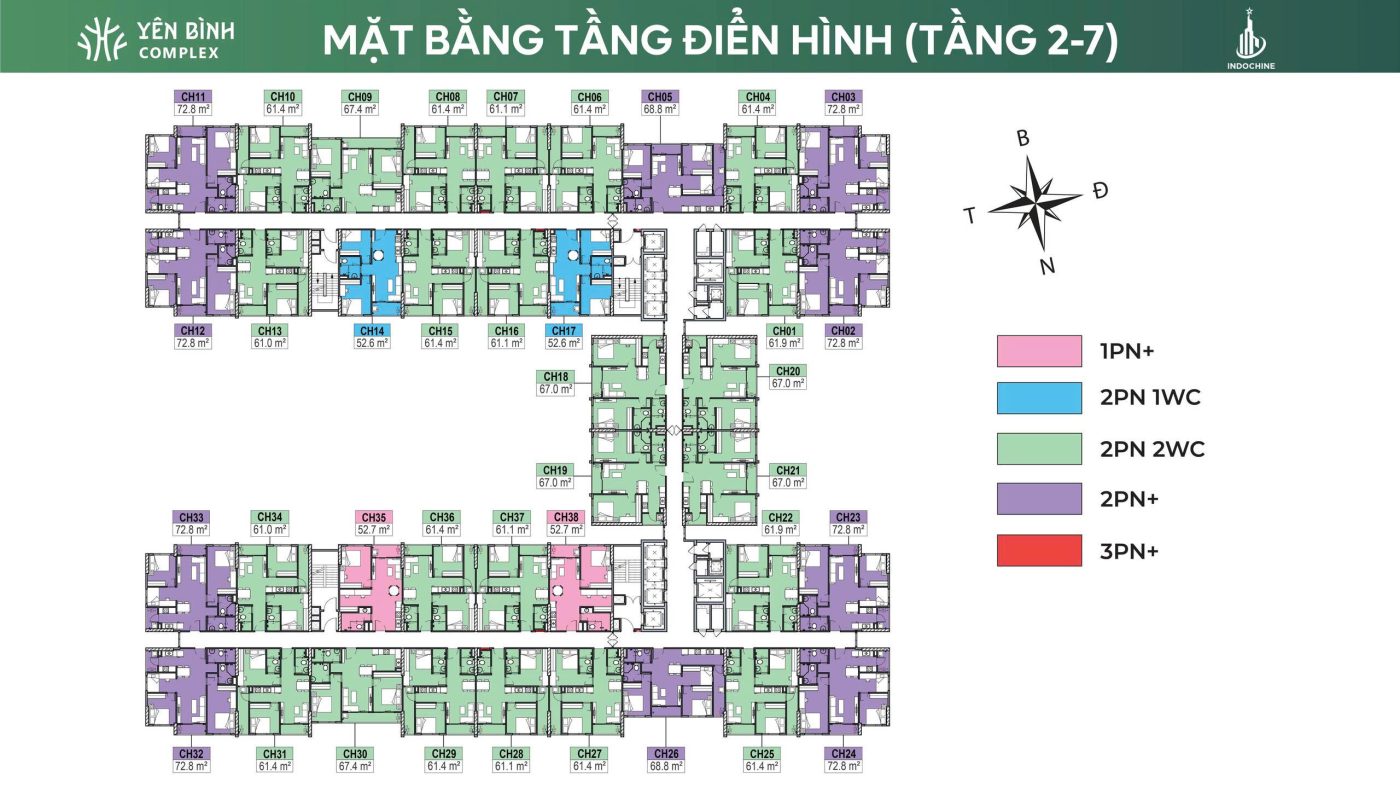
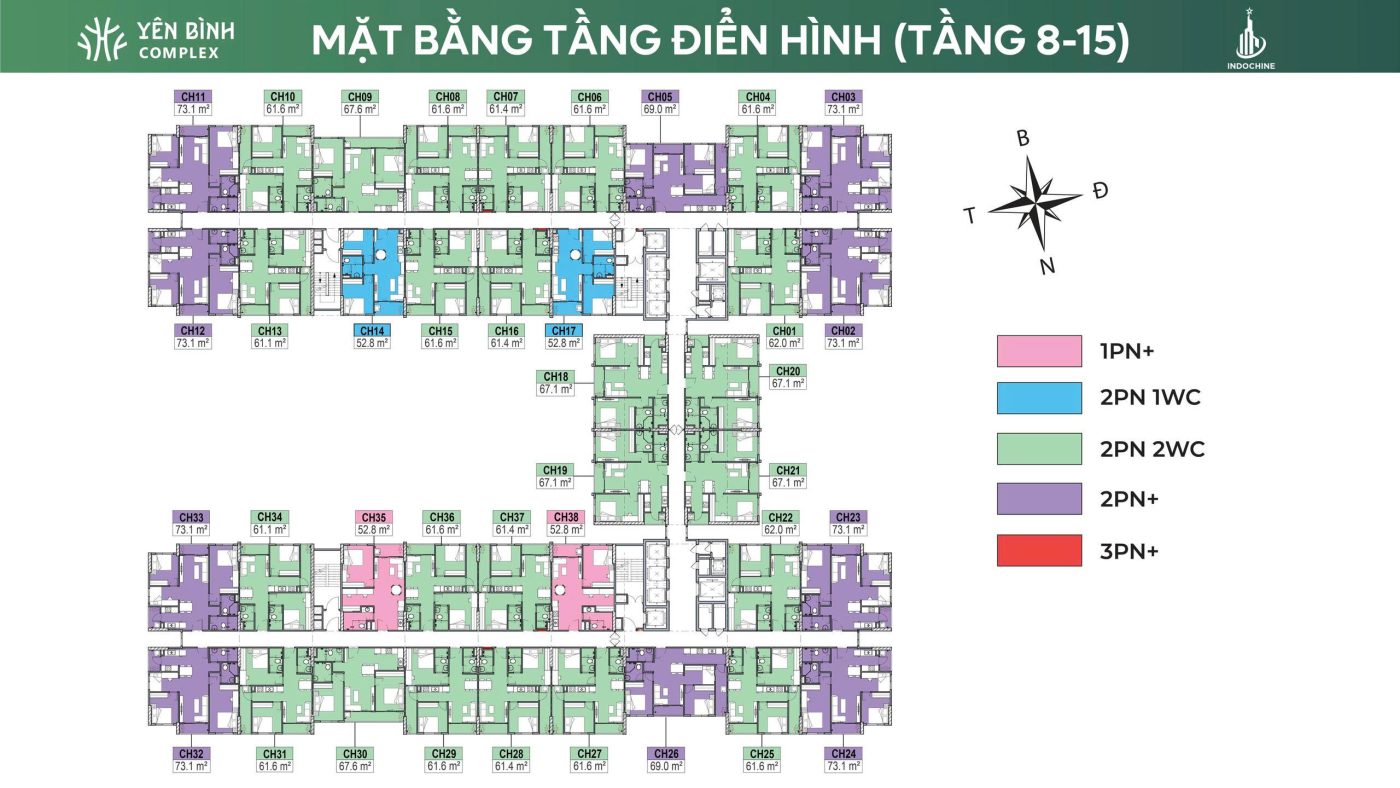
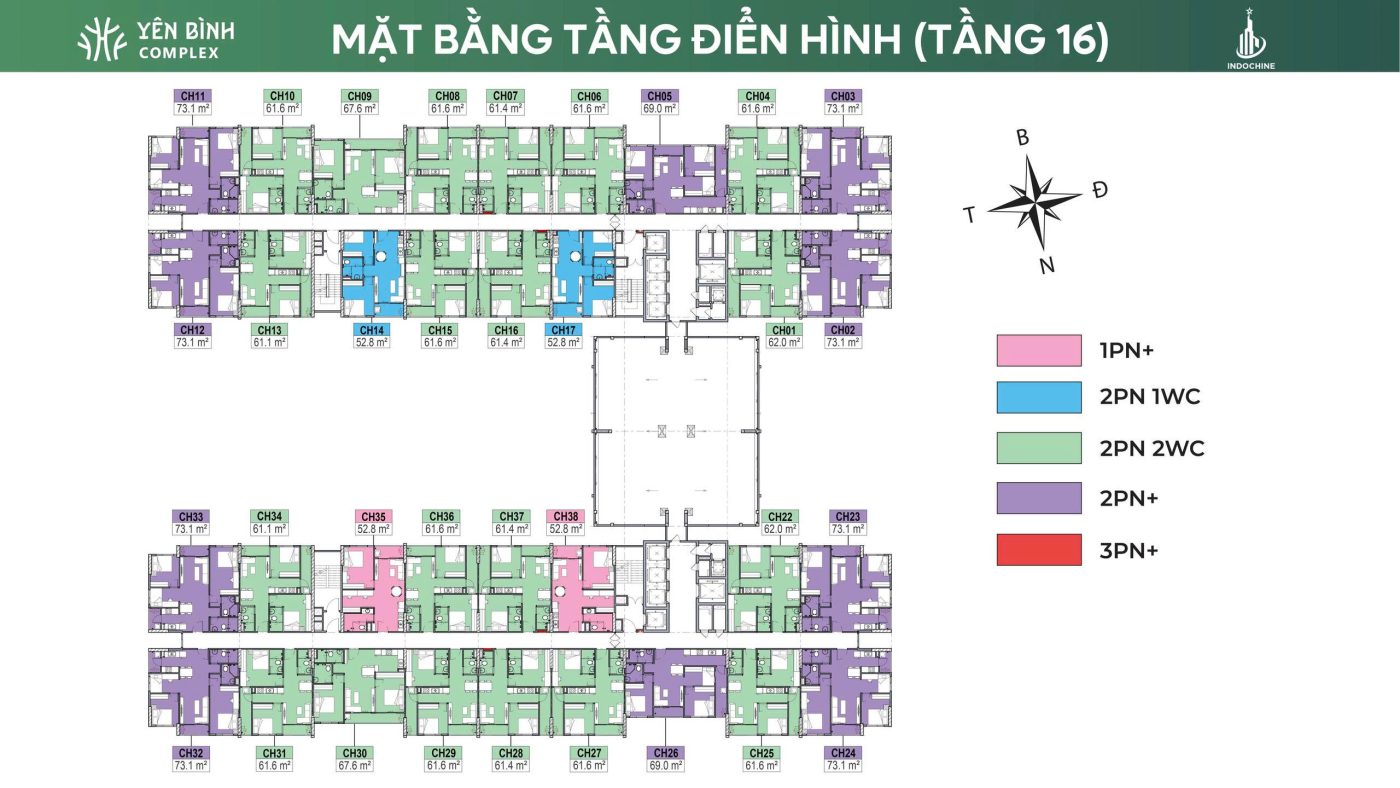
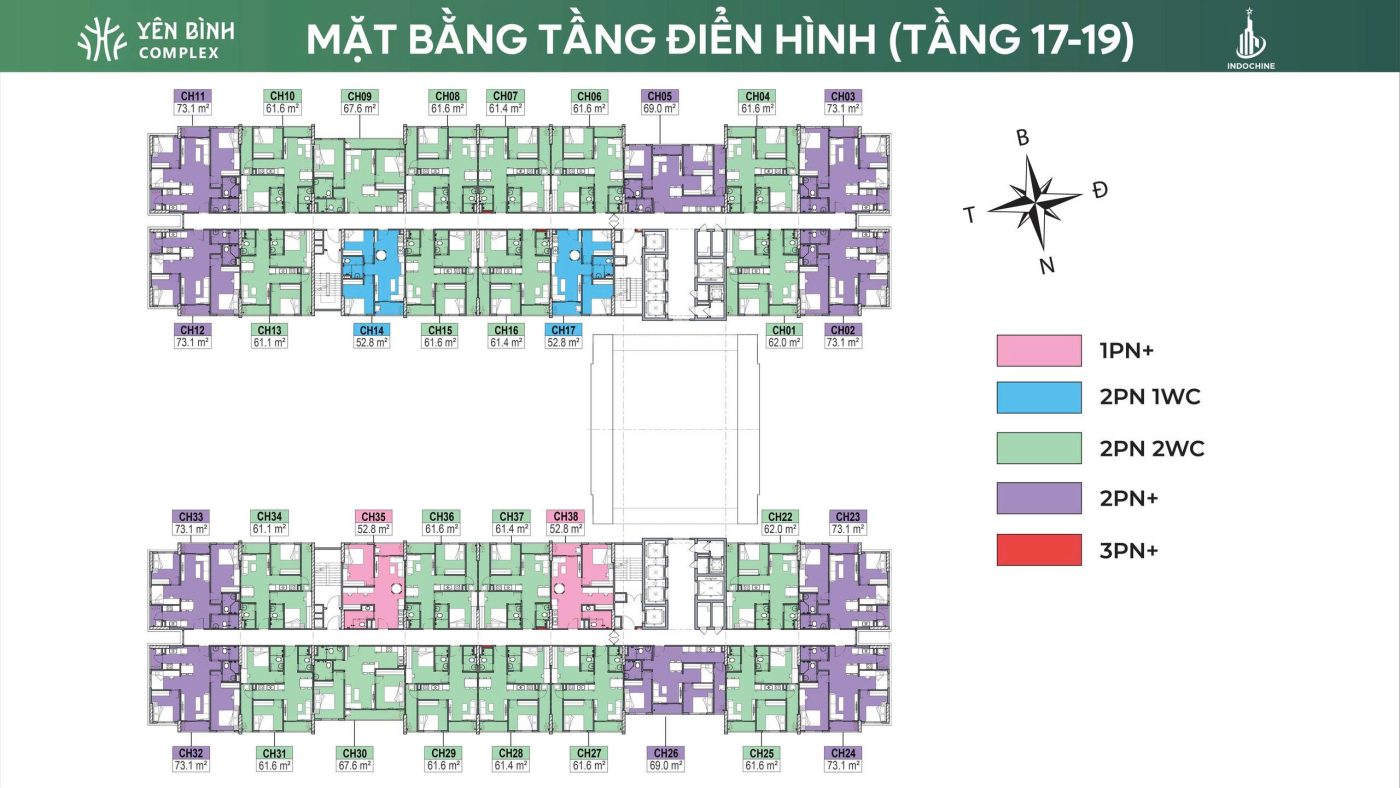
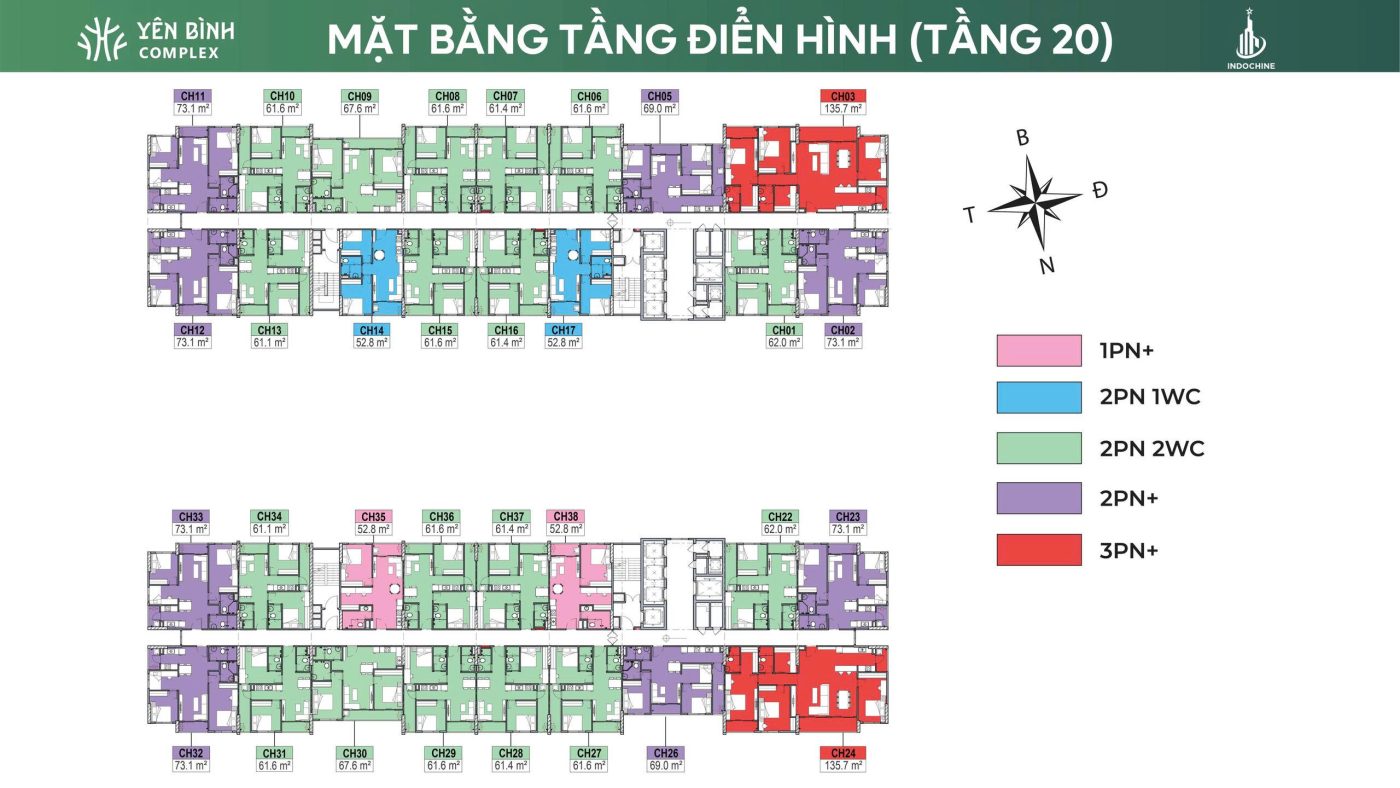
Một mẹo nhỏ khi xem bảng hàng: cột “Vị trí” ghi rõ căn nào là Góc, căn nào là Khe. Căn góc thường hai mặt thoáng. Căn khe cần ra tận nơi xem trước khi quyết. Nếu tư vấn viên không cho anh chị xem cột này, hãy hỏi thẳng.
3. Bốn phương án thanh toán — chọn cái nào?
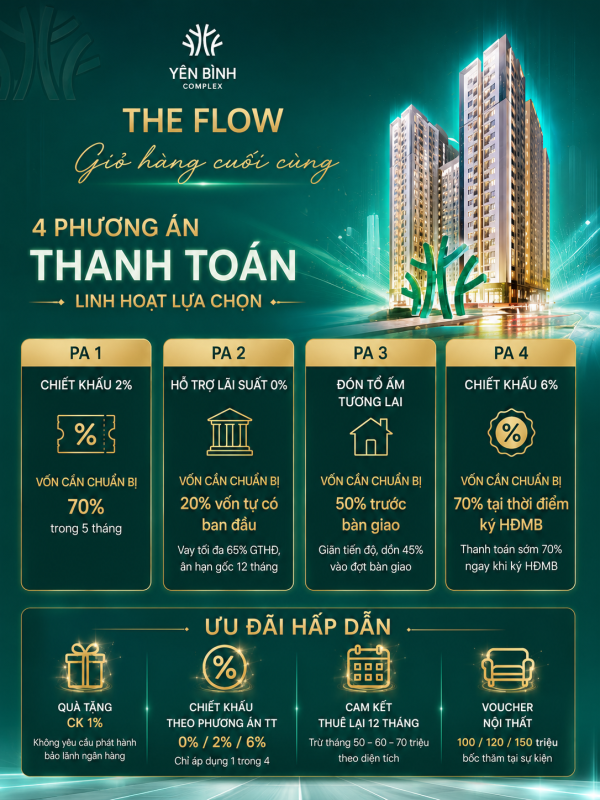
Chính sách cho phép chọn một trong bốn, không cộng dồn. Bảng dưới tính trên căn 2022 — tầng 20, 62m², hướng Bắc, view nội khu, giá niêm yết 2.087.218.000 đồng.
| PA1 — Vốn tự có | PA2 — Vay ngân hàng | PA3 — Giãn tiến độ | PA4 — Trả sớm 70% | |
| Chiết khấu theo phương án | 2% | không có | không có | 6% |
| Đơn giá hợp đồng (đ/m²) | 31.693.853 | 32.360.416 | 32.360.416 | 30.360.727 |
| Tổng giá trị hợp đồng | 2.006.082.061 | 2.048.160.376 | 2.048.160.376 | 1.921.925.431 |
| Nộp Đợt 1 (trước trừ cọc) | 393.003.781 | 393.003.781 | 393.003.781 | 1.317.655.550 |
| Số đợt thanh toán | 8 | 4 | 6 | 3 |
Nói cho dễ hiểu:
- PA4 rẻ nhất — tiết kiệm 126 triệu so với PA2. Nhưng phải nộp hơn 1,26 tỷ ngay khi ký hợp đồng (sau khi trừ cọc 50 triệu). Điều kiện cứng, không thương lượng.
- PA2 nhẹ nhất lúc đầu. Chủ đầu tư hỗ trợ lãi suất 0% cho tối đa 65% giá trị hợp đồng, ân hạn gốc 12 tháng kể từ ngày giải ngân đầu tiên, thời gian hỗ trợ lãi suất 12 tháng kể từ ngày đến hạn thanh toán đợt 2. Ngân hàng do chủ đầu tư chỉ định. Đổi lại, không có chiết khấu 6% — tức là 126 triệu chính là giá của việc dùng tiền ngân hàng, trả trước khi phát sinh đồng lãi nào.
- PA1 ở giữa. Chia 8 đợt trong khoảng 5 tháng bằng vốn tự có, được chiết khấu 2%. Phù hợp với người có tiền nhưng muốn rải ra.
- PA3 “Đón tổ ấm tương lai”. Nộp 20% khi ký, ba đợt 10% trong 90 ngày, rồi dồn 45% vào lúc nhận nhà. Phù hợp với người có nguồn tiền về đúng thời điểm bàn giao. Có thể vay ngân hàng (chủ đầu tư hỗ trợ ký thỏa thuận ba bên) nhưng không được nhận hỗ trợ lãi suất.
4. Hai ưu đãi nữa mà nhiều người chưa biết
Chiết khấu cam kết cho thuê lại 12 tháng
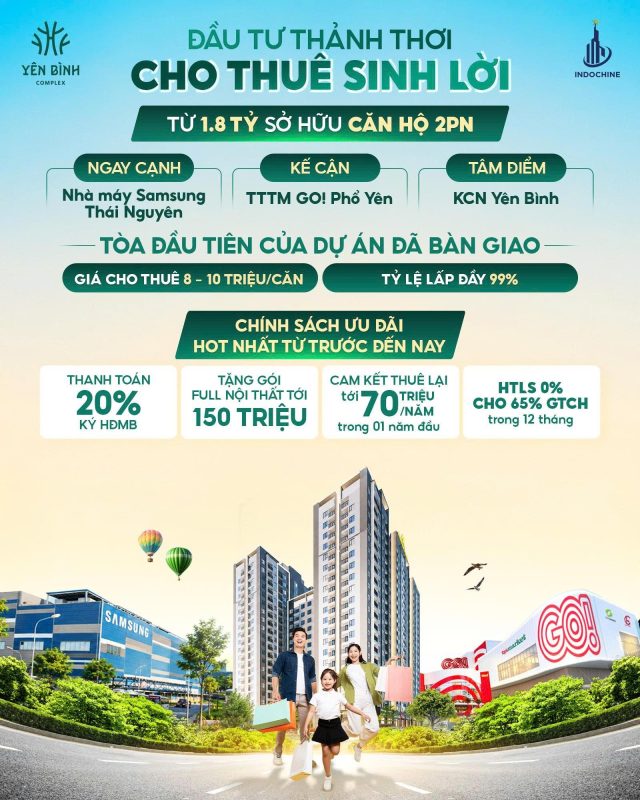
- Chủ đầu tư cam kết thuê lại căn hộ trong năm đầu, và quy khoản đó thành tiền trừ thẳng vào giá bán: 50 triệu cho căn từ 53m² trở xuống, 60 triệu cho căn 61,1 – 62m², 70 triệu cho căn 67,1 – 73,1m².
- Điểm hay: anh chị vẫn nhận nhà bình thường, tự hoàn thiện nội thất và cho thuê ngay. Giá mua đã giảm sẵn, mà tiền thuê thu được vẫn là của mình.
- Thực tế tại tòa The Rise đã bàn giao, căn 2 phòng ngủ 61m² làm đủ nội thất đang cho thuê 8 triệu/tháng, căn 67 – 73m² được 8,5 – 9,5 triệu/tháng.
Bốc thăm gói nội thất
- Khách hàng dự sự kiện bán hàng được bốc thăm gói hoàn thiện nội thất, gói nhỏ nhất đã là 100 triệu đồng. Với một căn hai phòng ngủ, 100 triệu gần như đủ để làm nội thất cho thuê được luôn — nghĩa là anh chị gần như không phải bỏ thêm tiền set-up.
- Gói này thực hiện qua phụ lục hợp đồng và bàn giao cùng căn hộ. Điều kiện: tham dự sự kiện, ký hợp đồng và thanh toán đủ đợt 1 đúng hạn. Vì là bốc thăm nên anh chị hỏi kỹ nhân viên tư vấn về thể lệ trước khi tính vào ngân sách.
5. Vay ngân hàng: con số thật anh chị phải trả
Đây là phần quan trọng nhất, và cũng là phần nhiều người vỡ kế hoạch nhất.
Hỗ trợ lãi suất 0% và ân hạn gốc khiến năm đầu rất nhẹ — gần như không phải trả gì. Vấn đề nằm ở tháng đầu tiên sau khi hết ưu đãi, thường trùng đúng lúc vừa nhận nhà và đang phải chi tiền nội thất.
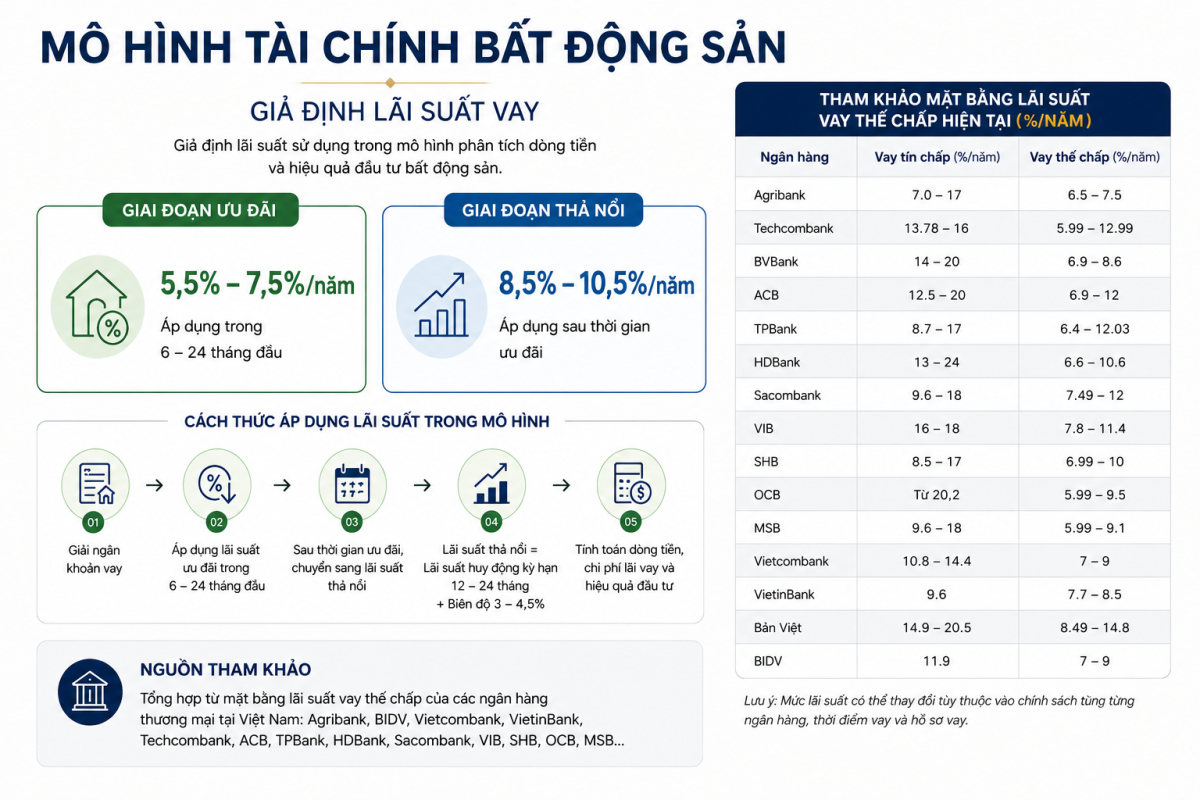
Ví dụ căn 2022 theo PA2: tổng hợp đồng 2.048 triệu, vay 65% ≈ 1,331 tỷ 20 năm, lãi suất thả nổi 10,5%/năm.
Giai đoạn | Trả hàng tháng |
| Trong 12 tháng ưu đãi | ~0 |
| Tháng đầu sau ưu đãi | ~17,2 triệu |
| Nếu lãi suất lên 11,5% | ~18,3 triệu |
| Năm thứ 5 | ~14,1 triệu |
| Năm thứ 10 | ~11,3 triệu |
Từ 0 lên hơn 17 triệu chỉ sau một tháng là cú sốc thật. Anh chị nên tính trước bằng thu nhập của mình.
Thu nhập bao nhiêu là an toàn?
Nguyên tắc chung: tiền trả nợ hàng tháng không nên quá 40% thu nhập của cả nhà.
Vay bao nhiêu | Số tiền vay | Trả tháng cao nhất | Thu nhập cả nhà nên có |
| 65% (mức tối đa) | ~1,331 tỷ | ~17,2 triệu | ~43 triệu/tháng |
| 50% | ~1,024 tỷ | ~13,2 triệu | ~33 triệu/tháng |
| 35% | ~717 triệu | ~9,3 triệu | ~23 triệu/tháng |
Nếu thu nhập chưa tới ngưỡng, lời khuyên thật lòng: chọn căn nhỏ hơn, đừng vay nhiều hơn. Một căn 52,8m² giá 1,78 tỷ vay 50% an toàn hơn hẳn căn 73,1m² vay 65%.
Ba câu phải hỏi ngân hàng trước khi ký
- Hết ưu đãi thì lãi suất tính thế nào? Phải là công thức cụ thể (ví dụ: lãi tiết kiệm 12 tháng + biên độ X%), không phải câu “theo lãi suất thị trường”.
- Trả nợ trước hạn mất phí bao nhiêu, trong mấy năm? Thường 1 – 3% dư nợ, đủ để xóa hết lợi ích của việc tất toán sớm.
- Dự án chậm bàn giao thì lịch trả nợ có được điều chỉnh không?
Một đánh đổi ít ai để ý
- Khoản quà tặng 1% giá niêm yết (căn 2022 là 20,9 triệu) chỉ áp dụng khi anh chị không yêu cầu phát hành thư bảo lãnh ngân hàng riêng.
- Dự án đã được VietinBank – Chi nhánh Ba Đình bảo lãnh ở cấp độ dự án theo Điều 26 Luật Kinh doanh Bất động sản 2023. Nhưng thư bảo lãnh riêng cho từng căn mới là thứ bảo vệ trực tiếp anh chị nếu có sự cố bàn giao.
Nói thẳng: 20,9 triệu là tiền thật, mà lớp bảo vệ pháp lý cũng là giá trị thật. Nếu anh chị vay nhiều và không có nguồn dự phòng, giữ thư bảo lãnh là lựa chọn thận trọng hơn. Đây là quyết định của anh chị, người tư vấn không nên quyết thay.
6. Vì sao người làm ở Samsung mua ở đây lợi hơn
- Với nhóm này, cái được không chỉ là giá mua, mà là cuộc sống thay đổi thế nào sau khi mua.
- Tiền thuê nhà thành tiền trả gốc. Khoản đang chi cho nhà trọ mỗi tháng không tạo ra tài sản gì. Sau khi mua, phần gốc trong khoản trả nợ tích lại thành nhà của mình.
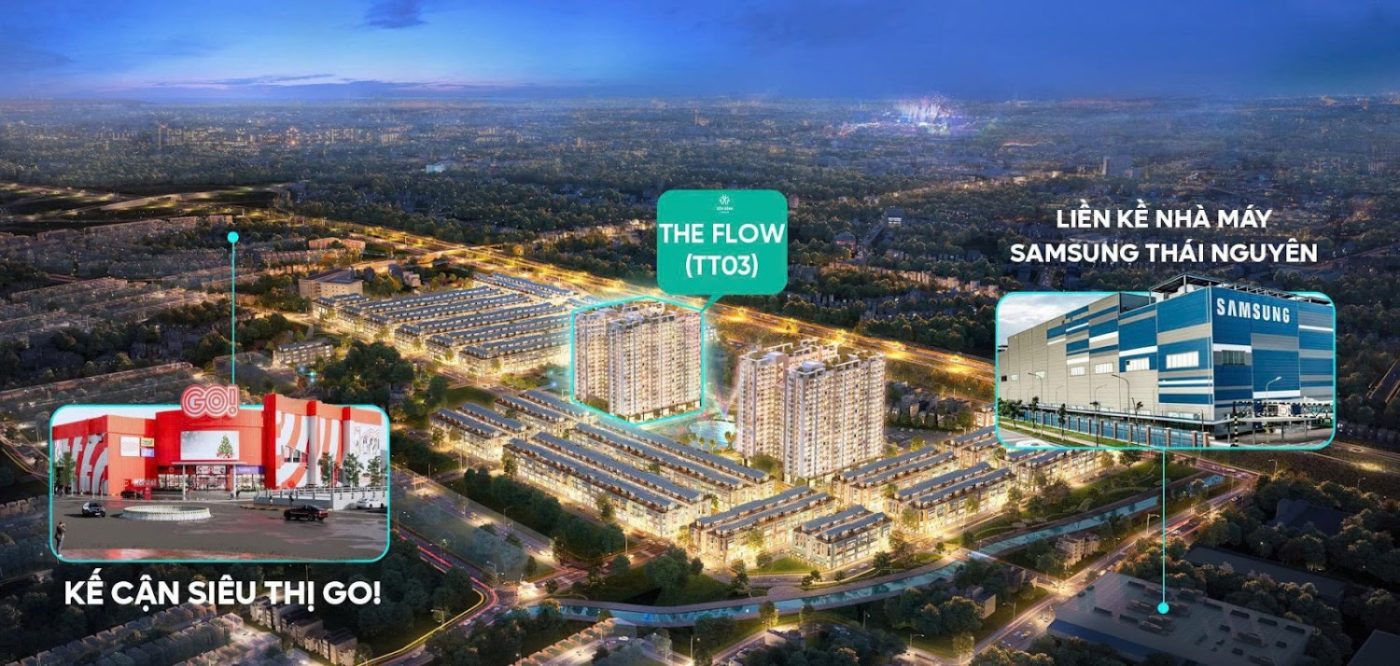
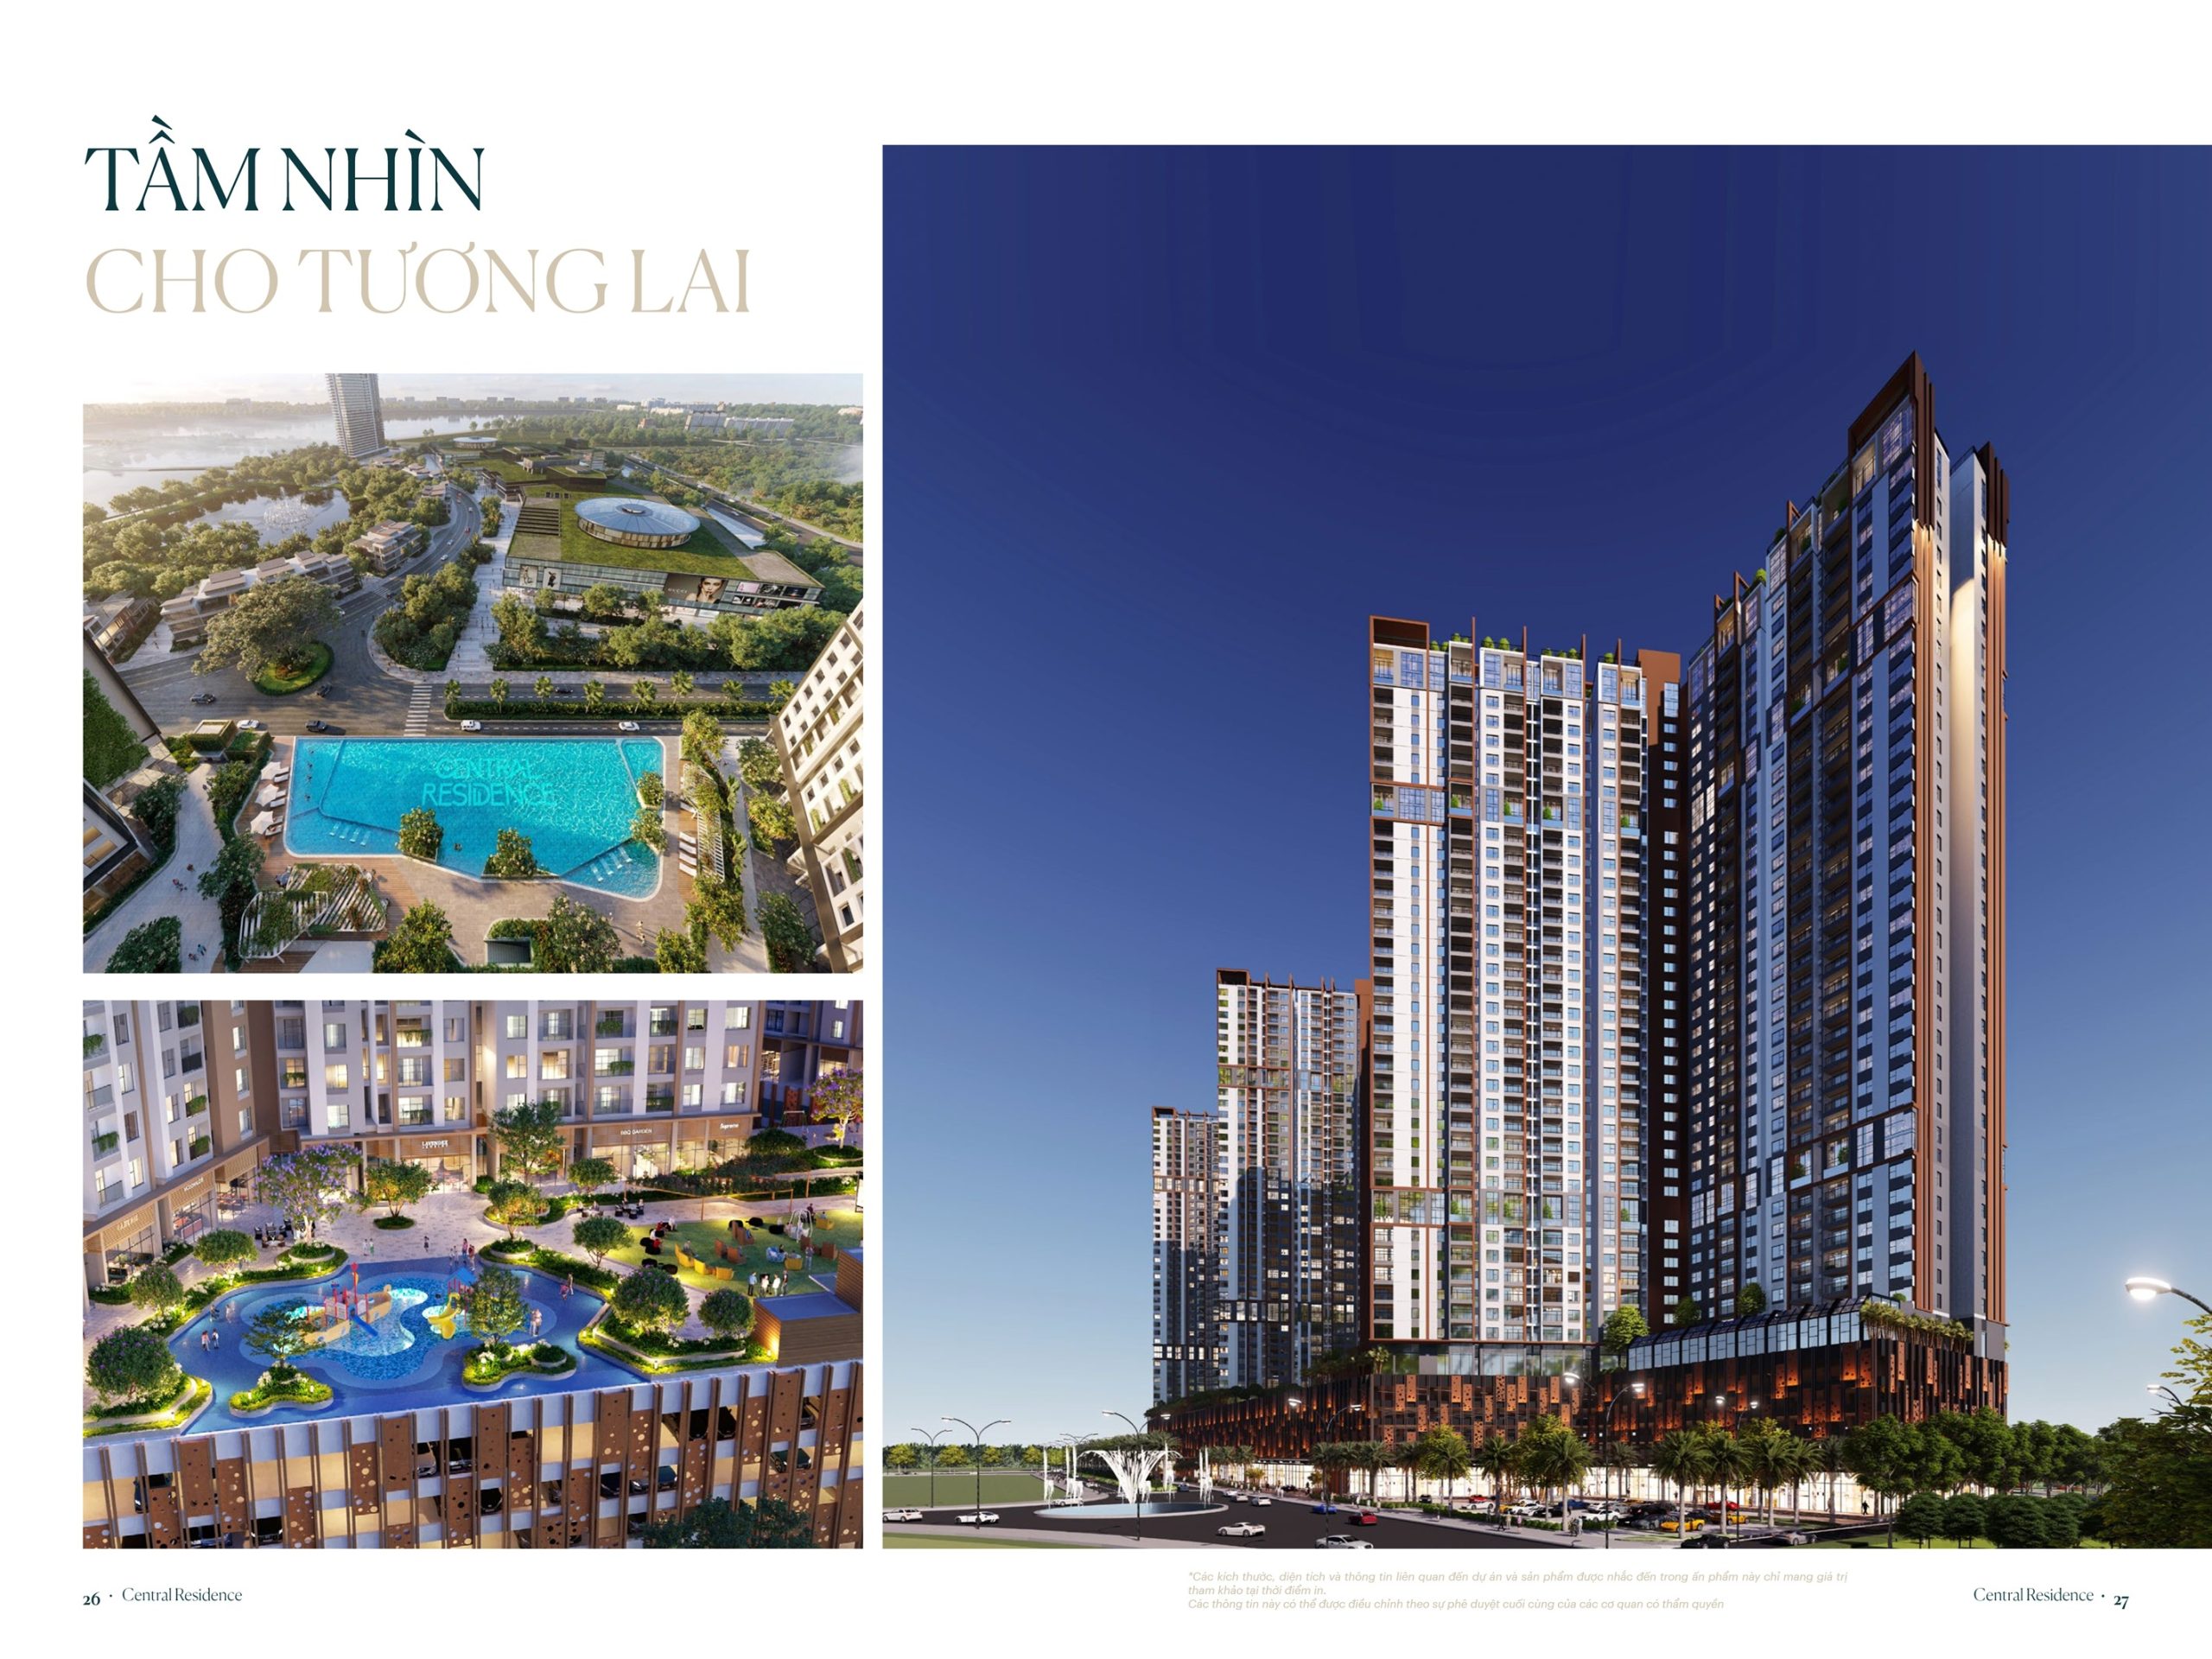
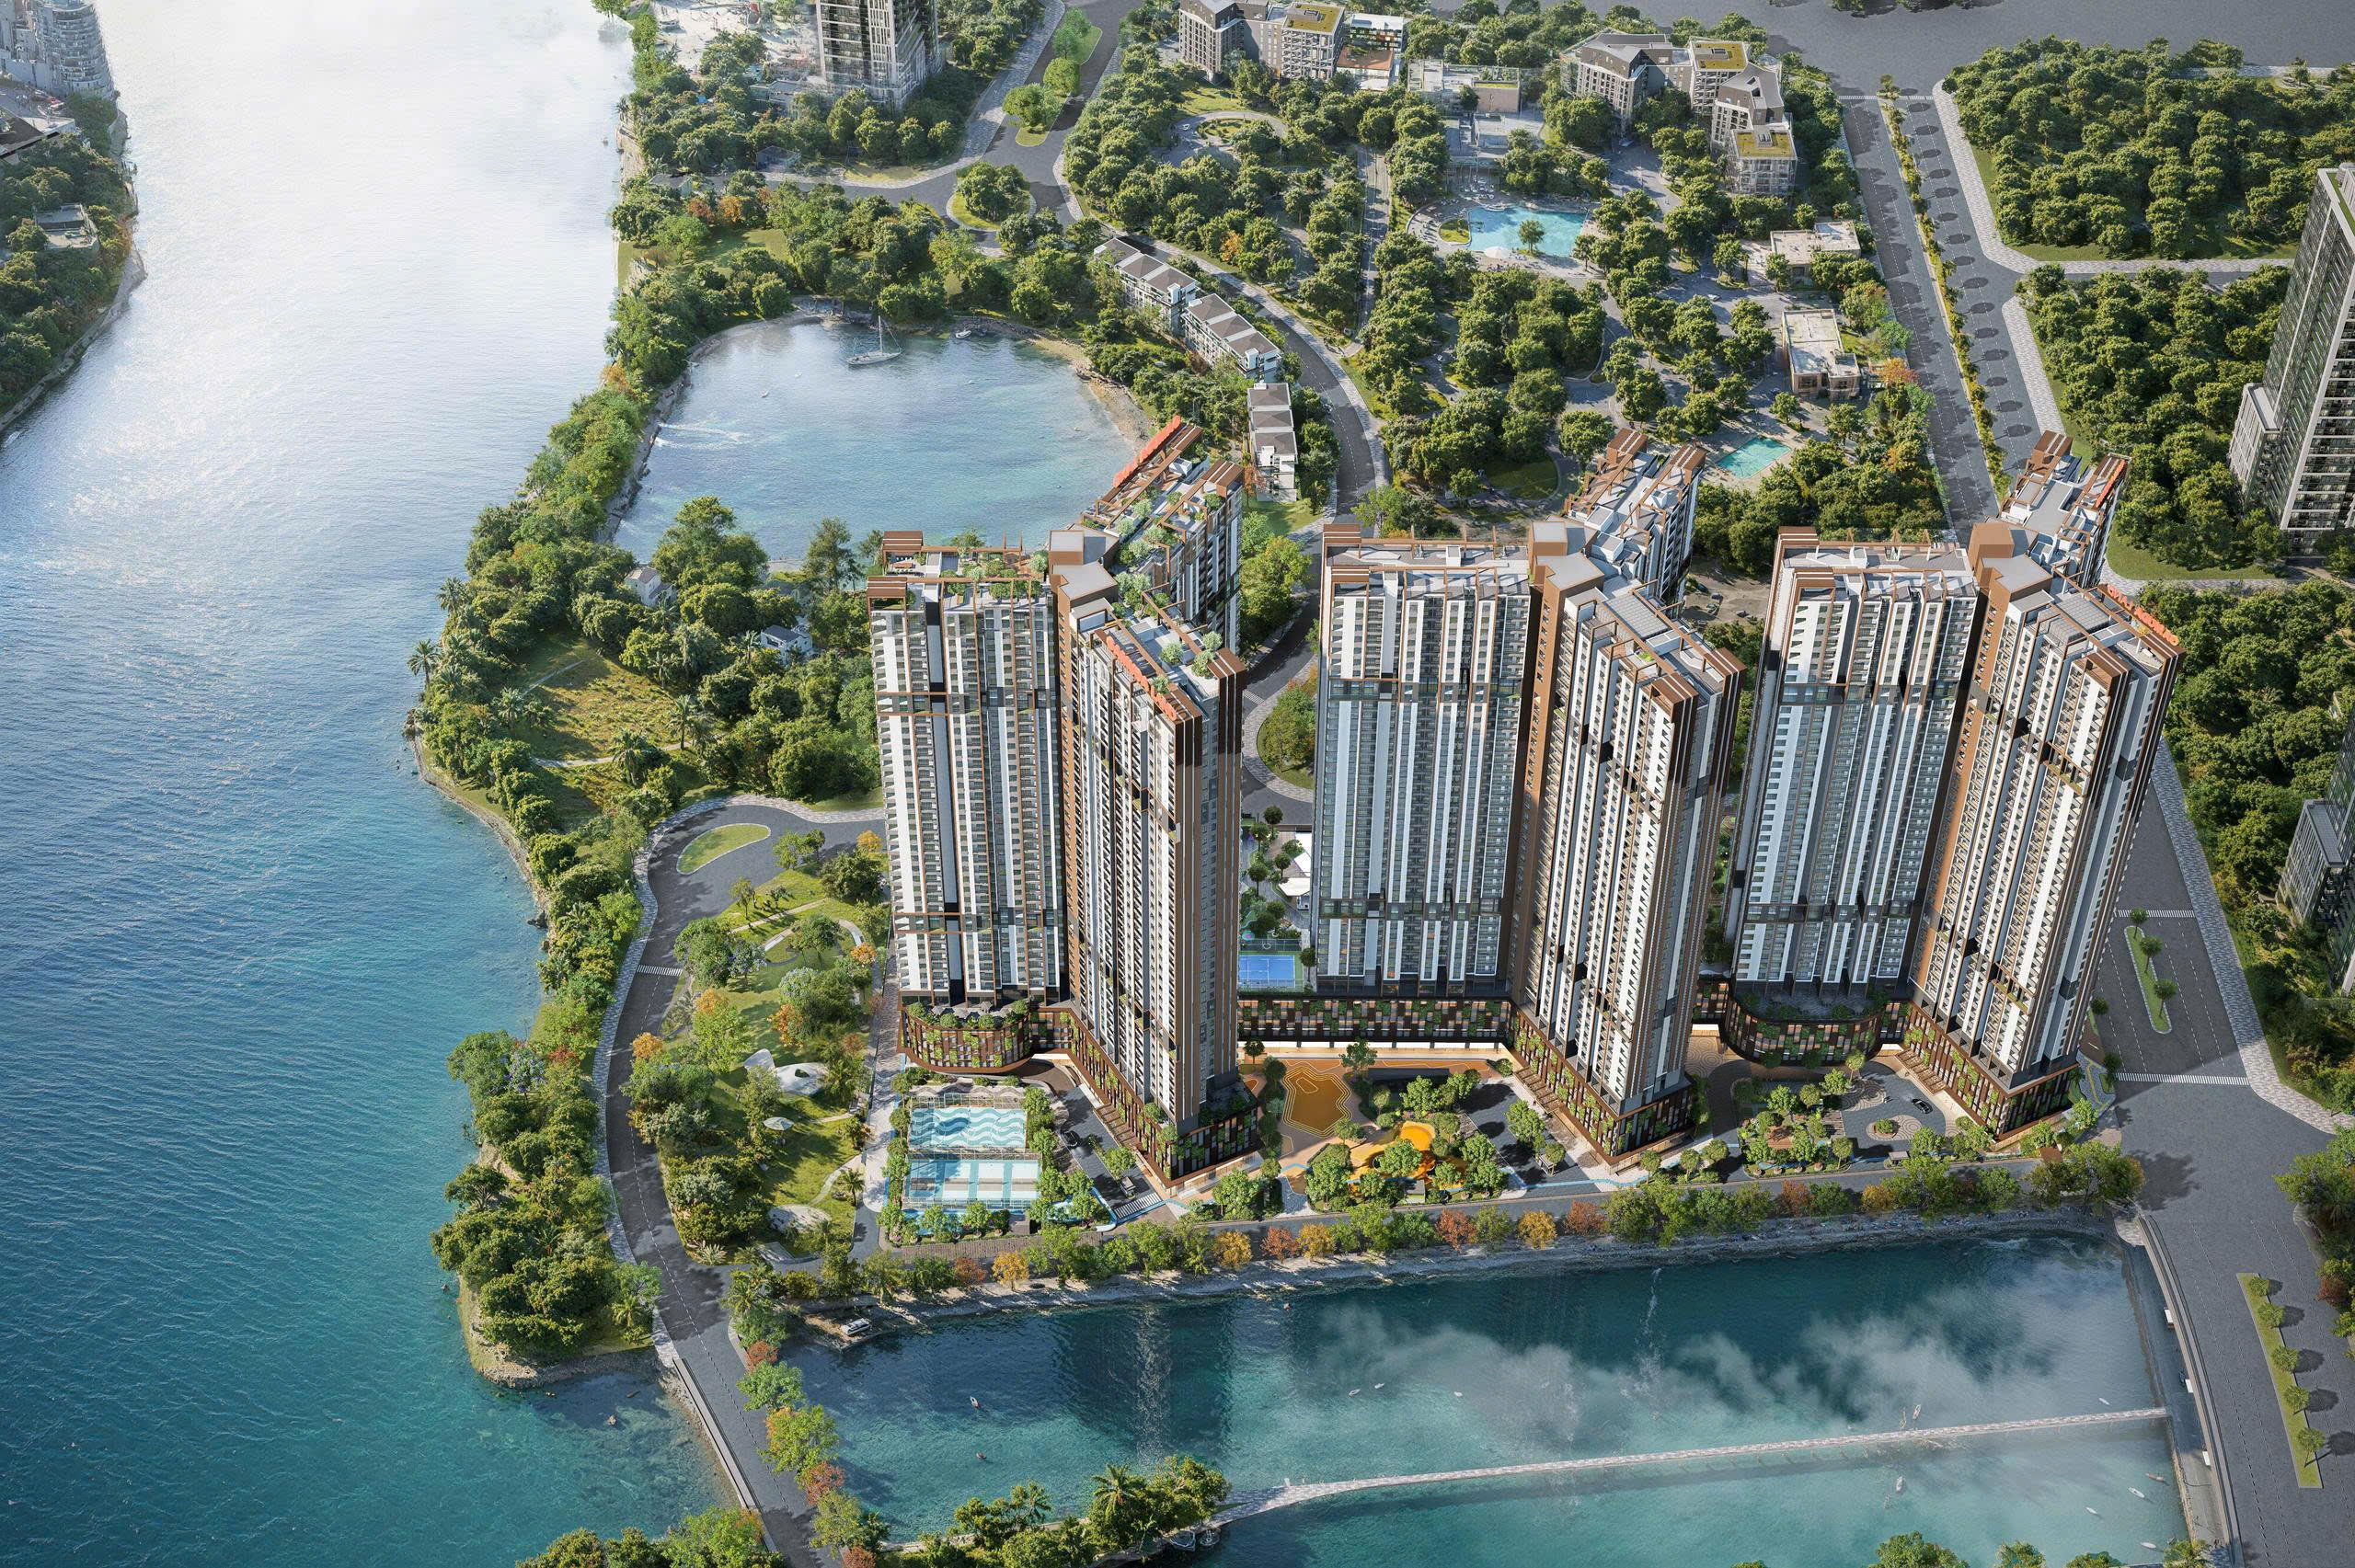
- Tiết kiệm 40 – 60 phút đi lại mỗi ngày. Dự án nằm ngay trung tâm Khu đô thị Yên Bình, liền kề Khu công nghiệp Samsung. Với người đi làm ca, đây là thay đổi cảm nhận được ngay, rõ hơn nhiều so với con số trên hợp đồng.
- Tiện ích cho cả nhà. Trường học nội khu, hồ điều hòa, hệ công viên. Sắp tới có Trung tâm thương mại GO! Phổ Yên (Central Retail) dự kiến khai trương tháng 12/2027 và khách sạn Route Inn Grand Thái Nguyên 350 phòng đã khởi công.
- Sổ đỏ sở hữu lâu dài, không phải căn hộ có thời hạn — quan trọng nếu anh chị coi đây là tài sản để lại cho con.
- Nói cho công bằng: trung tâm thương mại và khách sạn là kế hoạch đã công bố, thời điểm vận hành có thể thay đổi. Nên quyết định dựa trên những gì có thật tại thời điểm nhận nhà, còn tiện ích tương lai coi là phần cộng thêm.
7. Bốn việc nên làm tiếp theo
- Xin phiếu tính giá cho đúng mã căn — đừng tính ngân sách bằng giá “từ”.
- Xem mặt bằng tầng điển hình và cột “Vị trí” để biết căn mình nằm ở đâu, cạnh cái gì.
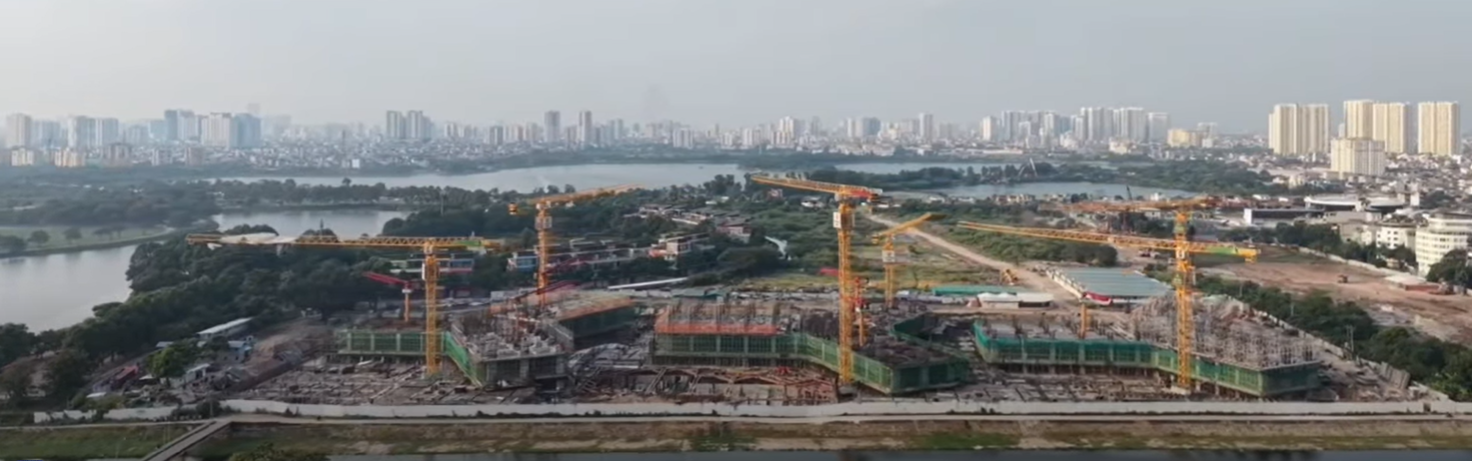
- Sang tòa The Rise đã bàn giao xem chất lượng hoàn thiện thật, hỏi luôn cư dân đang ở. Xem thêm tiến độ thi công The Flow.
- Chạy thử bảng tính khoản vay theo thu nhập của mình trước khi đặt cọc, không phải sau.
Great House Việt Nam gửi được phiếu tính giá chi tiết theo đúng mã căn, đủ bốn phương án và thêm kịch bản lãi suất tăng 2% để anh chị thử sức chịu đựng. Gọi 0936.233.666 hoặc để lại thông tin tại trang dự án Yên Bình Complex.
Nếu anh chị mua để đầu tư thay vì để ở, xem thêm bài toán cho thuê thực tế.
 Vietnamese
 English
 Chinese
 Korean


