
Lalalay có tới 5 phương án thanh toán, chia theo hai quỹ căn: quỹ thường (tầng 8 – 20) và quỹ Lalakey (tầng 3 – 7). Bài viết giúp anh chị hiểu từng phương án, tính thử số tiền thật phải trả và chọn cách thanh toán Lalalay hợp với dòng tiền của mình.
Chính sách và tiến độ dưới đây là dự kiến theo tài liệu dự án, có thể thay đổi theo thông báo chính thức của chủ đầu tư. Các con số ví dụ là phép tính minh họa của Great House Việt Nam.
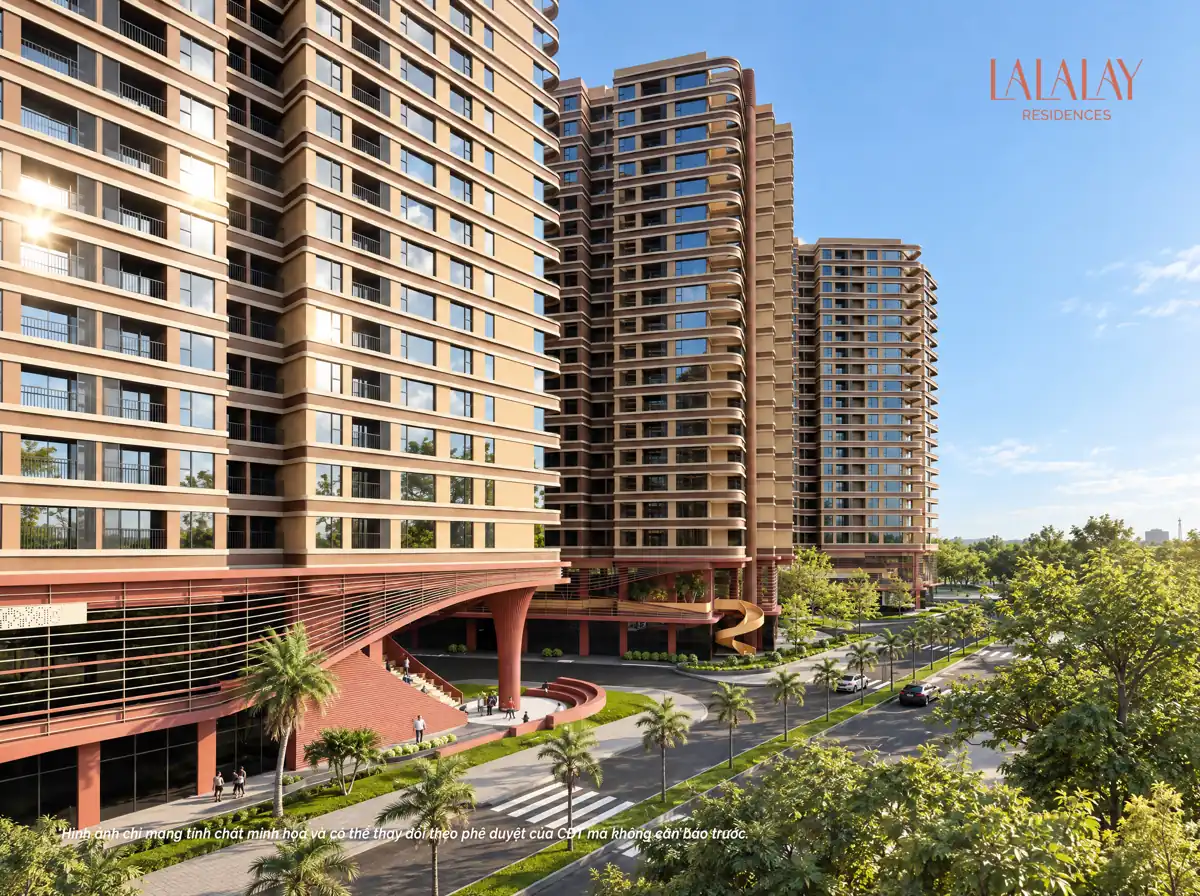
1. Ưu đãi chung của dự án
- Miễn phí dịch vụ và phí sử dụng tiện ích trong 2 năm.
- Chiết khấu 1,5% khi đặt chỗ sớm (giới hạn 100 căn đầu tiên).
- Chiết khấu 1,8% khi khách hàng không nhận bảo lãnh ngân hàng.
Ngoài ra, mỗi quỹ căn có ưu đãi riêng: quỹ thường chiết khấu 7% khi thanh toán sớm hoặc hỗ trợ 70% lãi suất trong 24 tháng khi vay; quỹ Lalakey chiết khấu 2,5% khi thanh toán sớm.
2. Căn ví dụ để so sánh
Để dễ so sánh, giả định một căn 2 phòng ngủ diện tích 66 m², đơn giá 60.000.000 đồng/m² → giá căn 3.960.000.000 đồng. Giá Lalalay dự kiến dao động khoảng 54.500.000 – 75.900.000 đồng/m² tùy quỹ căn, tầng và phương án, nên anh chị cần thay bằng giá đúng mã căn khi nhận phiếu tính giá.
3. Thanh toán Lalalay quỹ thường (tầng 8 – 20)
| Phương án | Tiến độ | Số tiền ví dụ |
| Tiêu chuẩn | Đặt cọc 50.000.000 đồng; năm 2027 lũy kế 30%; năm 2028 thêm 30%; năm 2029 thêm 40% (25% khi bàn giao quý 1/2029, 5% khi nhận sổ) | 2027: 1.188.000.000 đồng; 2028: 1.188.000.000 đồng; bàn giao: 990.000.000 đồng; nhận sổ: 198.000.000 đồng |
| Thanh toán sớm (chiết khấu 7%) | Lũy kế 15% đến khi ký hợp đồng mua bán (dự kiến tháng 9/2027); 80% vào tháng 10/2027; 5% khi nhận sổ | Chiết khấu khoảng 277.200.000 đồng; khoản lớn nhất 3.168.000.000 đồng tháng 10/2027 |
| Vay ngân hàng (hỗ trợ 70% lãi suất 24 tháng) | Khách trả 15% đến khi ký hợp đồng, 5% tháng 10/2027, 5% tháng 3/2029; ngân hàng giải ngân 45% tháng 10/2027 và 25% khi bàn giao; 5% khi nhận sổ | Vốn tự có khoảng 990.000.000 đồng (25%); ngân hàng giải ngân 2.772.000.000 đồng (70%) |
Nhận xét: phương án tiêu chuẩn rải đều 3 năm, mỗi năm khoảng 1.200.000.000 đồng – hợp với gia đình có thu nhập ổn định. Thanh toán sớm cho mức chiết khấu cao nhất nhưng cần gần như toàn bộ tiền vào tháng 10/2027. Phương án vay giúp chỉ cần khoảng một phần tư vốn tự có.
4. Thanh toán Lalalay quỹ Lalakey (tầng 3 – 7)
| Phương án | Tiến độ | Số tiền ví dụ |
| Siêu giãn | Năm 2027 trả 26%; lũy kế 55% khi bàn giao quý 1/2029; phần còn lại chia đợt khoảng 2% kéo dài đến năm 2032 | 2027: khoảng 1.029.600.000 đồng; lũy kế đến bàn giao 2.178.000.000 đồng; sau bàn giao trả dần khoảng 1.782.000.000 đồng |
| Thanh toán sớm (chiết khấu 2,5%) | Lũy kế 15% đến khi ký hợp đồng; 35% tháng 10/2027; 45% khi bàn giao; 5% khi nhận sổ | Chiết khấu khoảng 99.000.000 đồng |
Điểm đặc biệt của Lalakey siêu giãn: anh chị nhận nhà khi mới trả khoảng 55% giá trị căn, phần còn lại trả dần trong khoảng 40 tháng sau bàn giao. Nếu cho thuê ngay khi nhận nhà, tiền thuê có thể bù một phần các đợt 2% này.
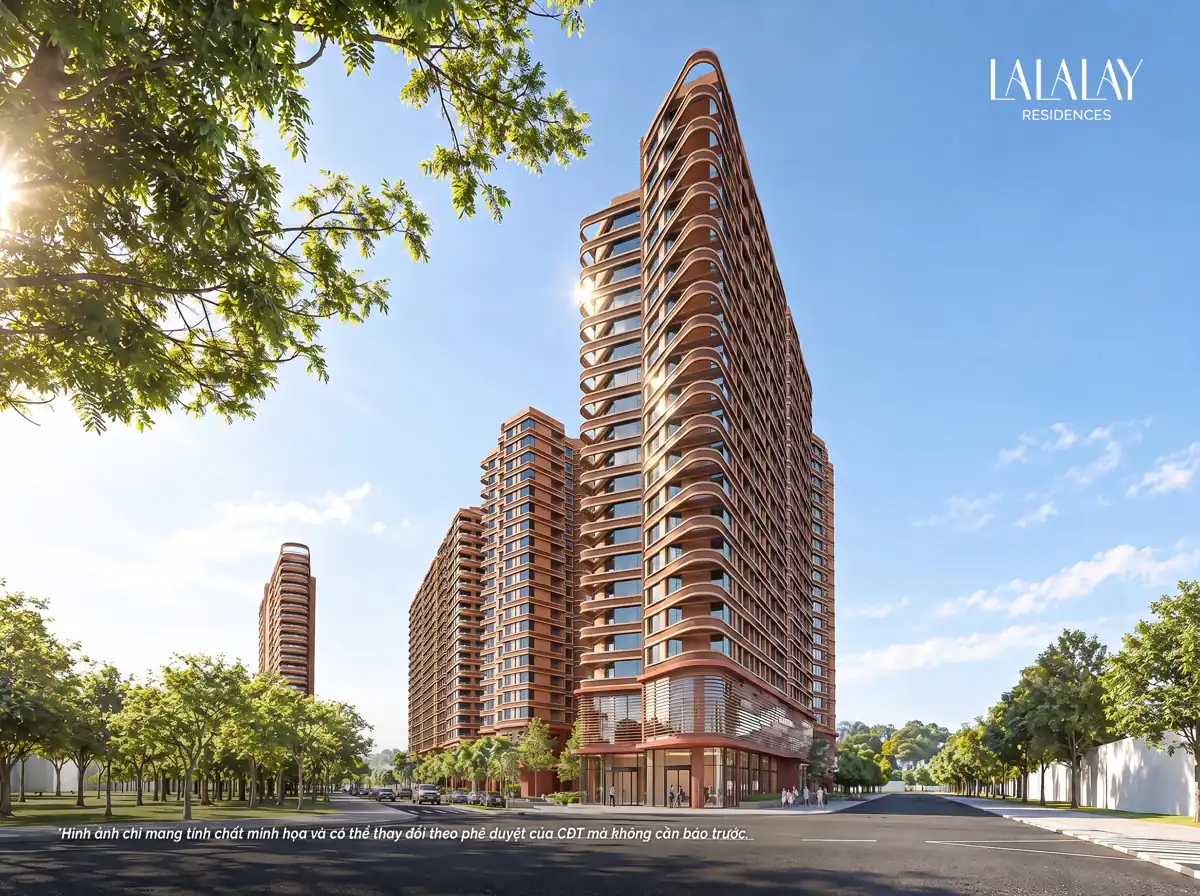
5. Chọn phương án thanh toán Lalalay nào?
| Tình huống | Phương án phù hợp |
| Có sẵn tiền, muốn giá tốt nhất | Quỹ thường – thanh toán sớm (chiết khấu 7%) |
| Thu nhập đều, không muốn vay | Quỹ thường – tiêu chuẩn |
| Vốn tự có khoảng 25%, chấp nhận vay | Quỹ thường – vay ngân hàng |
| Muốn nhận nhà sớm với ít tiền, trả dần nhiều năm | Quỹ Lalakey – siêu giãn |
| Thích tầng thấp, muốn trả nhanh | Quỹ Lalakey – thanh toán sớm |
Muốn hiểu thêm về khu vực và tiềm năng hạ tầng, xem bài chung cư Bắc An Khánh. Thông tin đầy đủ về dự án có tại trang dự án Lalalay; gọi 0936.233.666 để nhận phiếu tính giá theo đúng mã căn và từng phương án thanh toán Lalalay.
 Vietnamese
 English
 Chinese
 Korean


